
最後更新於 2026 年 10 月 12 日
訂閱我們
本文開始
這篇寫給想自己判斷矽光子概念股的台股投資人,涵蓋技術原理、供應鏈四個環節、台股公司的實質程度,以及怎麼用 TradingView 追蹤。不涵蓋買賣建議、目標價,也不談美股與韓股名單。
AI 伺服器越蓋越多,你大概看過財經新聞一次列出二、三十檔「矽光子概念股」,漲停的、跌停的都有。問題是,名單裡有的公司已經在出貨,有的只是產品線沾到一個「光」字。如果分不清楚,就容易在題材最熱的時候接到最貴的那一檔。
這篇文章會回答五件事:
- 矽光子和傳統光電元件差在哪
- 矽光子和 CPO 是同一件事嗎
- 供應鏈分哪幾個環節,台股每個環節有哪些公司
- 哪些公司有公開的營收或客戶佐證,哪些目前只有題材
- 2026 年 6 月那次大跌怎麼看,以及你可以怎麼追蹤
重點結論:矽光子是什麼?
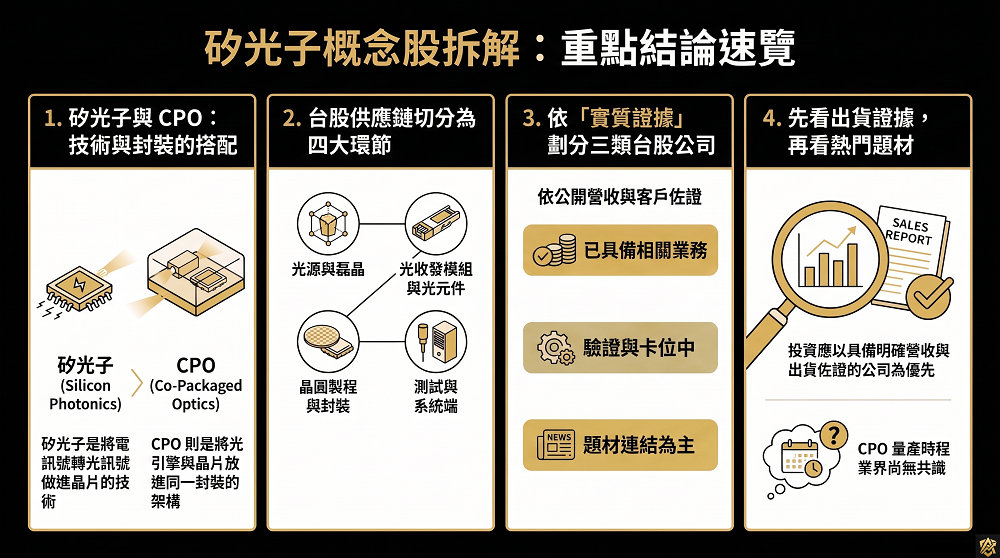
一句話重點:矽光子概念股要先看出貨證據,再看題材。
重點摘要:
- 矽光子是把「電訊號轉光訊號」這一步做進矽晶片的技術。CPO 是把光引擎和交換器晶片放進同一個封裝的架構。兩者是搭配關係,不是同一件事。
- 台股供應鏈可以切成四個環節:光源與磊晶、光收發模組與光元件、晶圓製程與封裝、測試與系統端。
- AUME 把台股公司分成三類:已具備相關業務、驗證與卡位中、題材連結為主。分類標準是有沒有對得上的營收或客戶,不是股價漲了多少。
- CPO 何時大量出貨,業界沒有共識。輝達說已準備出貨,SemiAnalysis 認為規模量產可能延到 2028 至 2029 年。這是 2026 年 6 月大跌的原因,也是你最該盯的風險。
- 矽光子概念股要先看出貨證據,再看題材。
AUME 提醒:這篇的分類是 AUME 依公開資料整理的暫時判斷,不是投資評等。 各家媒體對同一家公司的分法不一樣,下單前請回到公司財報與法說會核對。
矽光子是什麼?和傳統光電元件差在哪
矽光子是把光訊號的產生、調變與偵測,部分整合到矽晶片上的技術。
目的是用光取代銅線傳資料,降低功耗與延遲。
傳統可插拔光模組怎麼傳資料
資料中心的交換器前面板有一排插槽,插上光模組,電訊號在模組裡轉成光,再沿著光纖送出去。模組內的雷射、調變、接收元件,多半是各自獨立的零件組裝起來。
速度從 400G 升到 800G、1.6T,電訊號在板子上走的那段銅線就成了瓶頸:距離越長,訊號衰減越嚴重,耗電也越高。
矽光子改了哪一步
矽光子把調變器、偵測器這類元件做在矽晶圓上,形成光子積體電路(PIC),再和負責電訊號的電子積體電路(EIC)配對。好處是可以借用半導體製程量產,不必一顆一顆手工組裝。
有一個細節常被省略:矽本身不容易發光,所以雷射光源通常仍要靠磷化銦(InP)等材料獨立製作。這就是為什麼供應鏈最上游會出現磊晶與雷射公司。
| 項目 | 傳統分離式光模組 | 矽光子 |
|---|---|---|
| 元件整合方式 | 雷射、調變、接收各自獨立 | 調變與偵測做進矽晶片 |
| 製造方式 | 偏零件組裝 | 可用半導體製程量產 |
| 雷射光源 | 模組內建 | 多為外部光源,材料另算 |
| 主要瓶頸 | 速度升高後的功耗與訊號衰減 | 光纖耦合對位、良率、可靠度 |
為什麼 AI 資料中心急著換
GPU 叢集要在數千顆晶片之間搬資料,傳輸量跟著算力一起翻倍。輝達執行長黃仁勳把 2026 年定調為矽光子商轉元年,特別是「銅退光進」這個轉折。
台積電公布的目標是:光學元件移到封裝基板後,功耗效率約為銅線的 4 倍,延遲最多減少 90%。這些是公司的目標值,沒有附測試條件,請當成方向,不要當成已驗證的結果。
矽光子和 CPO 有什麼不同?
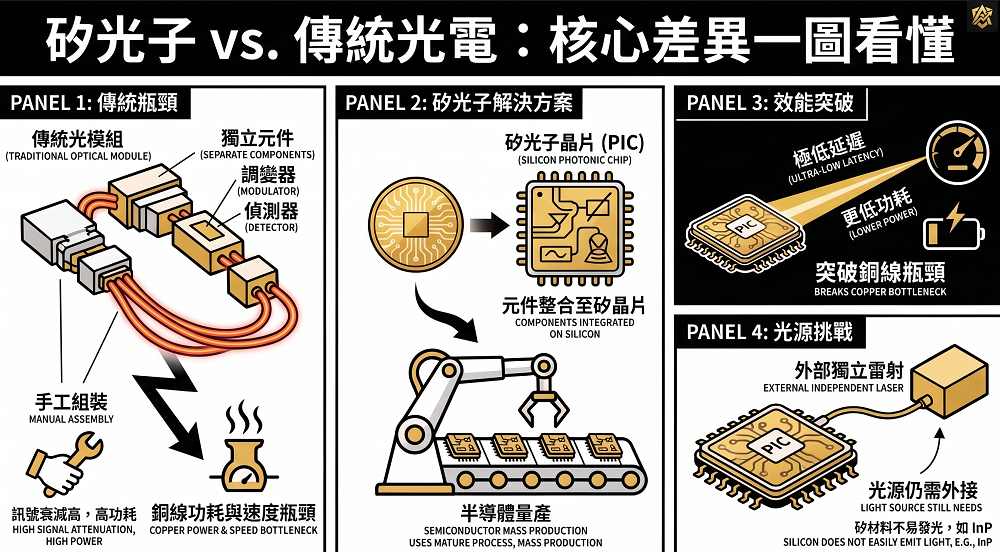
矽光子是做光晶片的技術,CPO 是把光引擎與運算晶片放進同一個封裝的架構。
CPO 可以用矽光子做光引擎,所以兩者是搭配關係。
矽光子是技術,CPO 是封裝架構
| 名詞 | 一句話定義 | 光引擎的位置 |
|---|---|---|
| 可插拔模組 | 插在交換器前面板的光模組 | 在機箱邊緣 |
| LPO | 拿掉模組內 DSP 的可插拔方案 | 在機箱邊緣 |
| NPO | 光引擎靠近晶片,但不放進同一封裝 | 在晶片旁的板上 |
| CPO | 光引擎與交換器或 GPU 放進同一封裝 | 在封裝內 |
| COUPE | 台積電的光引擎平台,EIC 與 PIC 3D 堆疊 | 用於 CPO |
台積電 COUPE 的三階段
整理台積電的說法,CPO 的導入分三步:
- On-PCB(電路板層級):2025 年的主流,光電轉換後仍要經過一段銅線。
- On-Substrate(基板層級):預計 2026 年下半年推進,光學元件移進封裝基板,功耗效率約 4 倍。
- On-Interposer(中介層層級):下一步,光學元件更靠近運算核心,台積電預估功耗效率可到 10 倍。
提升來自傳輸距離縮短,不是光速變快了。這一點決定了誰會受惠:距離縮短靠的是封裝與耦合技術,不是單純「有做光通訊」就能分到。
LPO 與 NPO 是什麼
LPO 與 NPO 是 CPO 全面普及之前的過渡方案。鉅亨網 2026/06/10 整理市場看法:若 CPO 延後,1.6T 可插拔模組、LPO、NPO 反而更確定受惠。
AUME 提醒:CPO 延後,不等於光通訊需求消失。 光與銅長期共存,各自負責不同傳輸距離,這是同一篇報導裡的產業看法。
矽光子供應鏈有哪些環節?
矽光子供應鏈可以切成四個環節:光源與磊晶、光收發模組與光元件、晶圓製程與封裝、測試與系統端。
| 環節 | 做什麼 | 台股常被列入的公司 |
|---|---|---|
| 光源與磊晶 | 做 InP 磊晶與雷射 | 聯亞、全新、IET-KY、環宇-KY、聯鈞 |
| 光收發模組與光元件 | 組模組、做光被動元件與光纖陣列 | 光聖、華星光、波若威、眾達-KY、前鼎、上詮 |
| 晶圓製程與封裝 | 做 PIC、EIC 與 3D 封裝 | 台積電、日月光投控 |
| 測試與系統端 | 材料分析、探針測試、交換器 | 閎康、宜特、汎銓、旺矽、智邦 |
光源與磊晶
CPO 需要外部雷射光源,供應鏈最上游是磷化銦基板與磊晶。
但InP 傳出供不應求,聯亞連續多天漲停。聯鈞做雷射二極體的封裝與測試,市場對源傑的雷射光源題材,實際由聯鈞持股承接,源傑本身未上市。
光收發模組與光元件
光收發模組廠負責把雷射、驅動與接收元件組成模組,賣給資料中心。
波若威做光被動元件,上詮做光纖陣列(FAU),負責讓光纖和矽光子晶片精準對位。對位精度是 CPO 量產的關鍵難題之一。
晶圓製程與封裝
台積電的 COUPE 用 SoIC 把上層 EIC 與下層 PIC 堆疊。
摩根士丹利估計台積電 PIC 月產能約 500 片,預估 2027 年第一季到 1 萬片。後段封裝,依 Yole 拆解由日月光與矽品負責。
測試與系統端
光路對位、材料分析、探針測試都是新增的測試需求,閎康、宜特、汎銓被稱為檢測三雄。
智邦則是交換器廠,位置在系統端,需求來自 800G、1.6T 交換器出貨。
矽光子概念股有哪些?台股名單與實質受惠程度
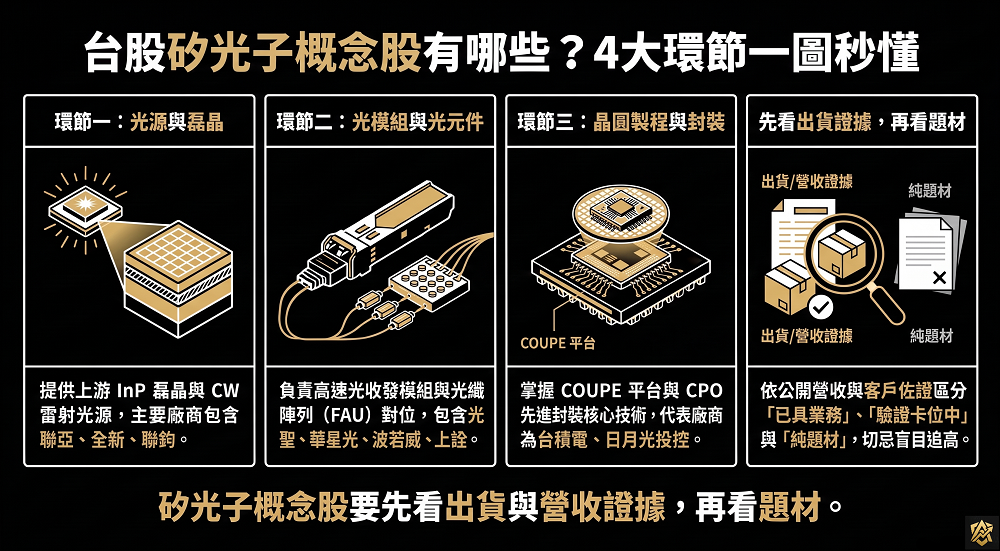
台股被貼上矽光子標籤的公司有上百檔,但公開資料能對上產品、客戶或營收的只有少數。
AUME 依實質受惠程度,把常被點名的公司分成三類。分類只看四件事:
- 公司有沒有公開的矽光子或高速光通訊產品
- 有沒有客戶認證、出貨或合作的公開紀錄
- 營收或毛利有沒有反映
- 營收占比有沒有揭露
| 分類 | 公司(代號) | 公開資料能對上什麼 | 還缺什麼 |
|---|---|---|---|
| 已具備相關業務 | 聯亞(3081) | InP 磊晶與 CW 雷射,2026/7 營收年增 176.5% | CPO 營收占比 |
| 已具備相關業務 | 光聖(6442) | 高速光纖連接與模組,2026/7 營收年增 49.25% | CPO 實際貢獻 |
| 已具備相關業務 | 華星光(4979) | 400G、800G 長距離光收發模組與 CW 雷射 | 與 CPO 的直接關聯 |
| 已具備相關業務 | 智邦(2345) | 800G 交換器,2026/5 營收年增 56.58% | CPO 交換器量產時程 |
| 驗證與卡位中 | 上詮(3363) | FAU,被報導為台積電合作夥伴 | 營收貢獻與量產規模 |
| 驗證與卡位中 | 波若威(3163) | 輝達矽光子生態系合作夥伴,光被動元件 | CPO 營收占比 |
| 驗證與卡位中 | 日月光投控(3711) | 公開 CPO 封裝方案與 VIPack 平台 | CPO 營收占比 |
| 驗證與卡位中 | 全新(2455)、IET-KY(4971)、環宇-KY(4991) | 磊晶材料 | 客戶認證結果 |
| 題材連結為主 | 前鼎(4908)、光環(3234) | 傳統模組為主 | 矽光子產品進度 |
| 題材連結為主 | 大立光(3008) | FAU 與準直鏡頭,送樣中 | 量產時程 |
已具備相關業務的公司
已具備相關業務,不等於 CPO 已經貢獻營收。
這一類的意思是:公司有高速光通訊的產品與營收,且矽光子是它的成長方向。
- 聯亞做 InP 磊晶與 CW 雷射,是 CPO 外部光源的上游。2026 年 7 月營收 5.01 億元,年增 176.5%,前七月累計約 26.26 億元,年增 120.9%。
- 光聖的核心是高密度光纖連接與光通訊元件。7 月營收 12.29 億元,年增 49.25%,第二季毛利率 62.51%。它的 CPO 內容主要透過投資與整合延伸,文章稱之為成長選擇權。
- 華星光做長距離光收發模組。 800G ZR 預計 2026 年下半年量產出貨,也有 CW 雷射的擴產目標。
- 智邦是交換器廠, 5 月營收年增 56.58%,來自 800G 交換器與 AI 加速器出貨。
驗證與卡位中的公司
這一類有技術合作或客戶綁定的線索,但公開資料看不到營收貢獻。
- 上詮做 FAU,被多篇報導列為台積電 COUPE 的合作夥伴,投資重點放在可靠度驗證與小量出貨階段。
- 日月光投控公開了 CPO 封裝方案,2025 年 4 月展示的方案功耗低於 5 pJ/bit,科可插拔模組為 20 至 30 pJ/bit。
- 台積電是平台核心,但矽光子占它的營收比重目前看不到揭露。若把它和聯亞放在同一個「受惠程度」去比沒有意義。
題材連結為主的公司
前鼎與光環,被歸為以傳統模組為主、雷射技術仍在早期驗證。大立光則被記為切入 FAU 與稜鏡準直鏡頭,仍在送樣、尚未量產。
題材連結為主,不代表公司不好。意思只是:矽光子對它現階段的營收,公開資料看不到證據。
光通訊、光收發模組概念股有何不同?
光通訊概念股的範圍比矽光子大。光通訊包含可插拔 800G、1.6T 光收發模組、長距離資料中心互連、主動光纜等;矽光子與 CPO 只是其中的新技術路線。
光收發模組概念股(光聖、華星光、眾達-KY 等)的營收,主要來自現在就在賣的可插拔模組。
CPO 概念股要看的是材料、封裝與耦合能力。兩者受惠的時間點不同,CPO 延後時,影響的程度也不同。
怎麼分辨真受惠和蹭題材?
用四個問題檢查:有沒有產品與客戶、營收毛利有沒有反映、估值是否已先反映未來、時程有沒有證據。
查產品與客戶
先去公司官網、法說會簡報、年報找一件事:矽光子或 CPO 相關產品有沒有名稱、規格與客戶描述。只寫「持續投入研發」的,歸為題材。
客戶名稱不一定會公開。這時看合約負債、存貨周轉與研發費用的變化。可以把這三項列為實質受惠的觀察指標。
查營收與毛利
月營收年增率只告訴你比例,不告訴你金額。用 2026 年 7 月的公開數字算一次:
- 光聖:12.29 ÷ 1.4925 ≈ 8.23 億元(去年同期),增加約 4.06 億元
- 聯亞:5.01 ÷ 2.765 ≈ 1.81 億元(去年同期),增加約 3.20 億元
也就是說,聯亞成長率較高,光聖增加的絕對金額較大。光聖單月營收規模約為聯亞的 2.45 倍。兩者的營收,都沒有拆出 CPO 的占比,不能直接當作 CPO 已放量的證據。
查估值
股價漲得快的時候,最容易被忽略的是估值。用一個假設的例子算:股價 1,000 元、近四季 EPS 5 元,本益比是 200 倍。
要讓股價不變、本益比回到 40 倍,EPS 要到 25 元,也就是成長 5 倍。
股價已經先把未來幾年的成長算進去,你就是在買「成長順利」這個前提。
查時程與資本支出
CPO 放量要看三件事:光引擎連接良率、ASIC 整合、成本效益。
追法說會時,聽公司怎麼描述認證進度、擴產資本支出,比聽「產業前景」有用。
想把這四個檢查變成固定流程?在 TradingView 建一份依環節分組的矽光子自選清單,把本文每家公司放進去,每月營收公告後回來核對一次。
怎麼用 TradingView 追蹤矽光子族群?
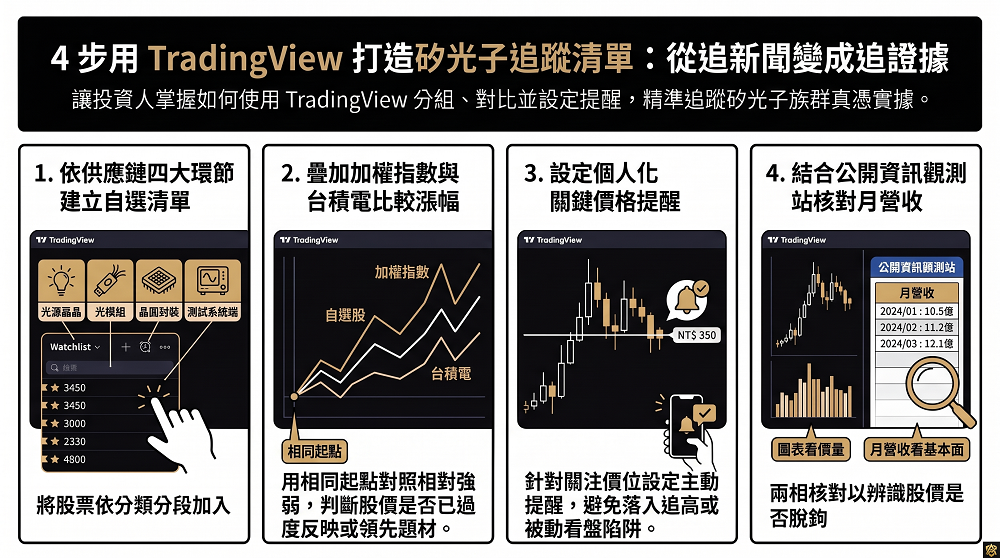
用 TradingView 把矽光子公司依環節放進同一份自選清單,疊上加權指數與台積電對照,再設價格提醒,就能把「追新聞」改成「追證據」。
建立分環節的自選清單
在自選清單裡,依本文四個環節分段:光源與磊晶、光收發模組與光元件、晶圓製程與封裝、測試與系統端。每個代號先搜尋一次,確認交易所前綴再加入。
疊加加權指數與台積電對照
把個股和加權指數、台積電疊在同一張圖,用同一個起點比較漲幅。個股漲幅遠高於兩者,代表價格已經領先題材;落後則要回頭查是不是營收沒跟上。
設定價格提醒
對每一檔設一個你自己的關注價位提醒,不要設「漲停」這種被動追高的條件。提醒數量依方案而定,請以 TradingView 官網當日的方案頁為準。
營收與財報另查公開資訊觀測站
TradingView 看價量與圖表,月營收請到公開資訊觀測站核對。 兩邊對照,才能分辨股價與基本面有沒有脫鉤。
新手最常犯的四個錯誤
把概念股當成受惠股
名單上有名字,只代表市場把它和這個題材連在一起。
受惠要看營收與客戶有沒有對上。前面三類的分法,就是為了把這兩件事拆開。
用單月營收推整年
單月營收跳升,可能來自一次大單、拉貨時間點或匯率。
光聖與聯亞的 7 月數字很亮眼,但要看連續幾個月與前七月累計。累計數字穩,才算趨勢。
只看漲幅不看估值
漲了多少是結果,估值才是你買進的價格。
前面那個 200 倍本益比的假設,就是在提醒這件事。
把 CPO 和可插拔模組混在一起
CPO 延後,利空的是 CPO 專屬題材;可插拔 1.6T 模組、LPO、NPO 的需求還在。
買之前先確認自己要押的是哪一條路線。
矽光子概念股常見問題FAQ
矽光子概念股現在還能買嗎?
這篇不給買賣建議。
要判斷,先查三件事:營收有沒有反映、估值已經先算進多少成長、CPO 時程有沒有新的證據。
這三件事的檢查方法,前面「怎麼分辨真受惠和蹭題材」都有。
矽光子和 CPO 是同一件事嗎?
不是。矽光子是做光晶片的技術,CPO 是光引擎與運算晶片共封裝的架構,CPO 可以搭配矽光子光引擎使用。
矽光子也能用在可插拔模組,不一定要 CPO。
光通訊概念股都算矽光子概念股嗎?
不是。光通訊包含現在就在出貨的可插拔 800G、1.6T 模組與長距離互連,矽光子與 CPO 只是其中的新技術路線。
光模組廠的營收,現階段主要來自可插拔產品。
CPO 什麼時候才會大量出貨?
目前還沒有共識。輝達的說法是已準備出貨;SemiAnalysis 認為規模量產可能延到 2028 至 2029 年;摩根士丹利估計 2026 年 CPO 交換器出貨約 2.3 萬台,2030 年約 20 萬台。三種說法的口徑不同,請分開看。
台股矽光子最關鍵的是哪幾家?
沒有單一答案。台積電是封裝與光引擎平台的核心,上游光源看聯亞,光模組看光聖與華星光,光對位看上詮。你關心哪個環節,就從那個環節的公司開始查。
總結:矽光子題材值得投資嗎?
整理本文重點與今天你可以開始做的3件事:
- 矽光子是技術,CPO 是封裝架構,兩者是搭配關係。判斷依據:CPO 的光引擎可以用矽光子做,但矽光子也能用在可插拔模組。
- 供應鏈有四個環節。判斷依據:每個環節的受惠條件不同,光源看材料,模組看出貨,封裝看耦合。
- 先查營收與客戶,再看題材。判斷依據:聯亞、光聖有公開營收數字,前鼎、光環在公開整理中以傳統產品為主。
- 營收不等於 CPO 營收。判斷依據:兩家公司的月營收都沒有拆出 CPO 占比。
- CPO 時程有分歧,2026 年有營收的是高速光模組與上游光源。判斷依據:法人預估商業化在 2027 至 2028 年。
- 估值決定風險。判斷依據:本益比 200 倍的股票,要靠 EPS 成長 5 倍才回到 40 倍。
矽光子概念股要先看出貨證據,再看題材。
今天可以做的 3 件事
- 打開 TradingView,把本文表格裡的公司依四個環節放進自選清單。
- 到公開資訊觀測站,查你最有興趣那一檔最近三個月的月營收,對照年增率。
- 在筆記裡寫下一句:我押的是可插拔路線,還是 CPO 路線,為什麼。
下一步:想用一份固定的清單追蹤矽光子族群,可以先從 TradingView 開始。
| 黃金本人推薦 | 為什麼我推薦它? | AuMe專屬優惠 |
|---|---|---|
| TradingView | SimilarWeb評選全球第一的投資網站與看盤軟體 | 免費註冊開戶 |
| Firstrade 第一證券 | 適合中文市場,低投資成本的美股券商 | 入金投資領回饋! |
| 派網 Pionex | 自動交易,低買高賣,全球最大的數位貨幣交易機器人平臺 | 用機器人自動幫你賺錢 |
| NordVPN | 綜合使用評價、CP值最高的虛擬私人網路服務商 | 限時72%折扣 |
◆ 如果您對文章內容有任何問題或者建議,歡迎在底下留言讓我知道,也可以告訴我這篇文章有幫助到您什麼,讓我更有動力寫出更多實用的文章!
◆ 您可以馬上追蹤我的 Instagram ,更多即時資訊會分享在貼文和限時動態,也歡迎小盒子找我聊聊天。
◆ 別忘了到 Facebook 粉絲專頁 按讚追蹤並設定為搶先看 ,成為我的專屬鐵粉,才不會錯過更多實用內容和最新文章分享。
◆ 如果您對文章內容感興趣,歡迎訂閱本站郵件,若有合作推廣的意願,也非常歡迎來信邀約:support@augustime.com
◆ 如果這篇文章對您有幫助,可以點擊文章側邊或下方的「社群分享圖案」,分享到您常用的社群平台給更多人認識我,一起支持我繼續寫出更多好文章!
※本站有部分連結與商家有合作夥伴關係,透過專屬連結購買,我會獲得少數佣金,讓我可以持續經營網站並提供更多有價值的內容,但這並不會影響您的任何權益,詳情查看免責聲明。
※本站提到的任何投資標的與交易方法,僅為作者個人經驗分享與筆記整理,並不代表任何投資標的的推薦,敬請讀者下手投資前一定要自行評估風險。
※本站的所有文章內容(文字、圖片、表格)均為智慧財產,若有內容引用需求,請來信提出授權要求,如有私自引用、複製、轉載的情形,本人將保留法律追訴權,請勿以身試法。
By AUME